
Ανάμεσα σε όλους τους κλάδους ασφάλισης, η νομική προστασία είναι πιθανότατα ο λιγότερο κατανοητός — όχι επειδή είναι περίπλοκη έννοια, αλλά επειδή σπάνια εξηγείται ξεκάθαρα, ακόμα κι όταν περιλαμβάνεται ως πρόσθετη κάλυψη σε ένα συμβόλαιο αυτοκινήτου ή κατοικίας. Πολλοί άνθρωποι την έχουν, χωρίς να γνωρίζουν πραγματικά τι καλύπτει, και το ανακαλύπτουν μόνο όταν βρεθούν σε μια νομική διαφορά που δεν περίμεναν. Είναι ίσως ο μόνος κλάδος ασφάλισης όπου η άγνοια του τι διαθέτετε μπορεί να σας κοστίσει μια πραγματική ευκαιρία δικαίωσης, όχι μόνο χρήματα.
Τι καλύπτει ουσιαστικά η νομική προστασία
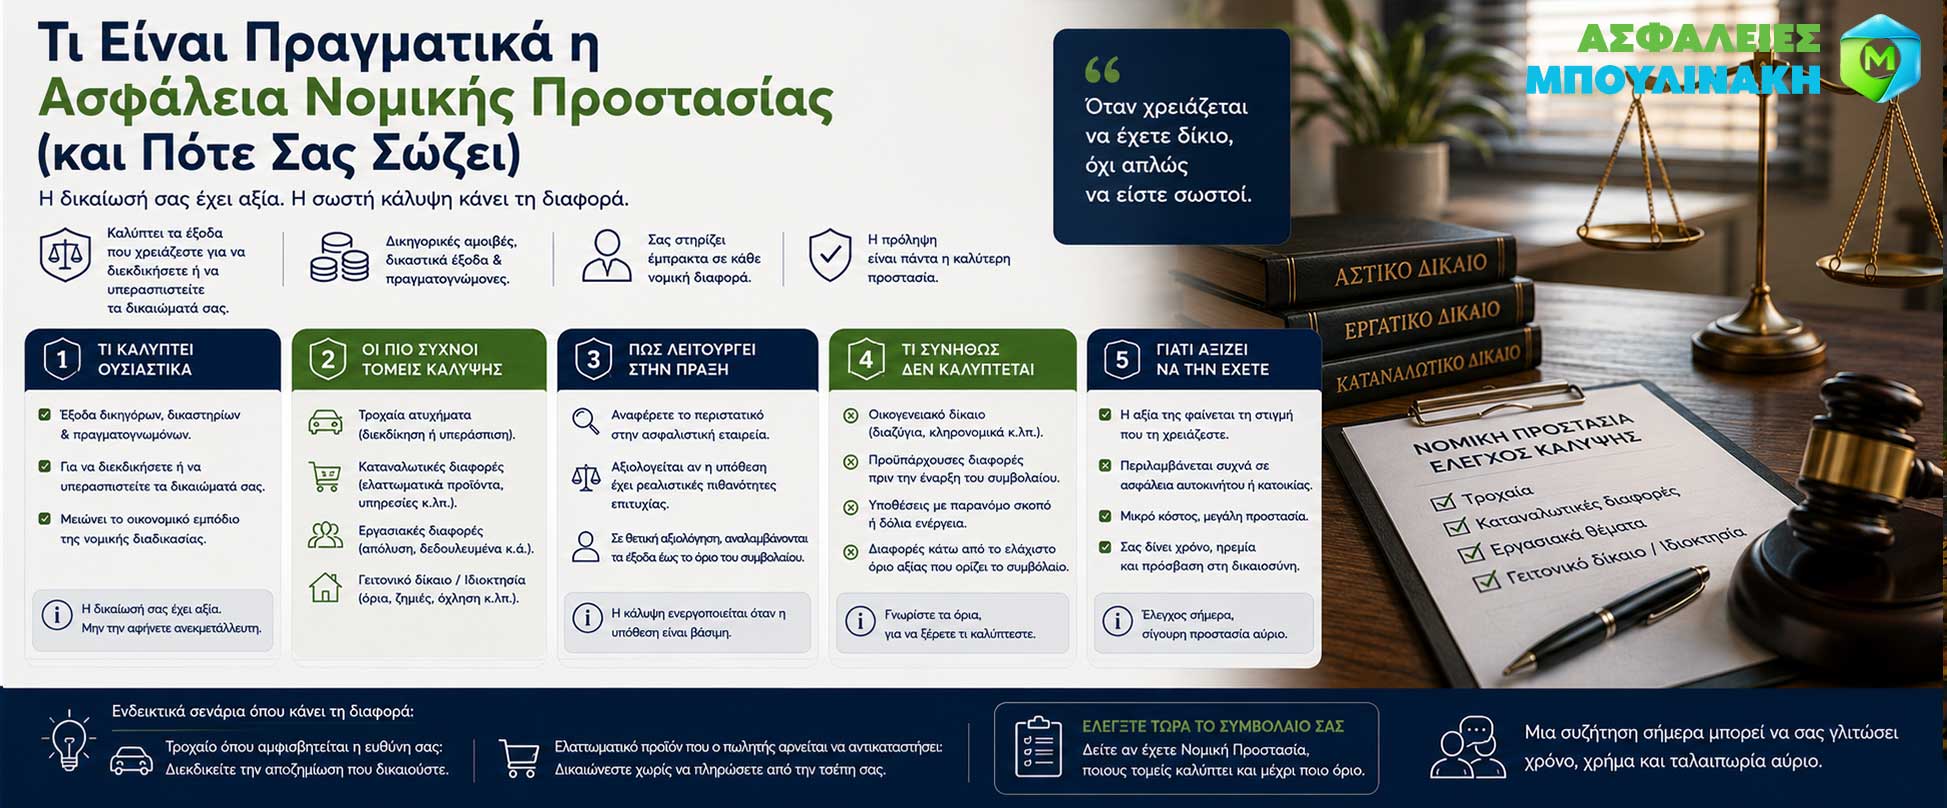
Στον πυρήνα της, η ασφάλεια νομικής προστασίας καλύπτει τα έξοδα που προκύπτουν όταν χρειάζεται να διεκδικήσετε ένα δικαίωμά σας ή να υπερασπιστείτε τον εαυτό σας σε μια νομική διαφορά — δικηγορικές αμοιβές, δικαστικά έξοδα, και σε ορισμένες περιπτώσεις αμοιβές πραγματογνωμόνων που απαιτούνται για την τεκμηρίωση μιας υπόθεσης. Η βασική της λογική είναι απλή: μια νομική διαφορά, ακόμα κι αν έχετε δίκιο, κοστίζει —σε χρόνο, σε άγχος, και κυρίως σε χρήμα— και η ασφάλεια νομικής προστασίας υπάρχει ακριβώς για να μειώσει αυτό το οικονομικό εμπόδιο, ώστε η απόφασή σας να διεκδικήσετε ή να υπερασπιστείτε ένα δικαίωμα να μην εξαρτάται από το αν μπορείτε να αντέξετε οικονομικά μια δικαστική διαδικασία.
Οι πιο συνηθισμένοι τομείς κάλυψης
Η νομική προστασία δεν είναι ενιαία κάλυψη για "οτιδήποτε νομικό" — συνήθως οργανώνεται σε συγκεκριμένους τομείς, οι οποίοι διαφέρουν ανάλογα με το αν είναι συνδεδεμένη με ασφάλιση αυτοκινήτου, κατοικίας, ή αγοράζεται ως αυτόνομο πρόγραμμα. Ο πιο συχνός τομέας είναι η κάλυψη σε τροχαία ατυχήματα — τόσο για τη διεκδίκηση αποζημίωσης από υπαίτιο τρίτο, όσο και για την υπεράσπισή σας αν εμπλακείτε σε διαδικασία όπου αμφισβητείται η δική σας ευθύνη. Ένας δεύτερος συχνός τομέας αφορά καταναλωτικές διαφορές — για παράδειγμα, ένα ελαττωματικό προϊόν που ο πωλητής αρνείται να αντικαταστήσει ή να επιστρέψει τα χρήματα, ή μια υπηρεσία που δεν παραδόθηκε όπως είχε συμφωνηθεί. Ένας τρίτος τομέας αφορά εργασιακές διαφορές, όπως ζητήματα απόλυσης ή μη καταβολής δεδουλευμένων. Τέλος, ένας τέταρτος συχνός τομέας, ιδιαίτερα σχετικός με την ασφάλιση κατοικίας, αφορά διαφορές γειτονικού δικαίου ή ιδιοκτησίας — για παράδειγμα, μια διαφωνία με γείτονα για όρια ιδιοκτησίας ή ζημιά που προκάλεσε σε εσάς, θέματα που, όσο μικρά κι αν φαίνονται αρχικά, μπορεί να απαιτήσουν πραγματική νομική διαδικασία αν δεν επιλυθούν φιλικά.
Πώς λειτουργεί στην πράξη
Η διαδικασία συνήθως ξεκινά με την αναφορά του περιστατικού στην ασφαλιστική εταιρεία, η οποία στη συνέχεια αξιολογεί αν η υπόθεσή σας έχει ρεαλιστικές πιθανότητες επιτυχίας — μια αξιολόγηση που γίνεται συνήθως από το νομικό τμήμα της εταιρείας ή από ανεξάρτητο νομικό σύμβουλο. Αυτό το βήμα αξίζει να το γνωρίζετε εκ των προτέρων: η νομική προστασία δεν καλύπτει αυτόματα κάθε διαφορά που δηλώνετε, αλλά προϋποθέτει μια εύλογη πιθανότητα επιτυχίας της υπόθεσής σας — δεν είναι δηλαδή ένα "τυφλό" χρηματοδοτικό εργαλείο για οποιαδήποτε διαφορά, ανεξάρτητα από τη βασιμότητά της. Αν η αξιολόγηση είναι θετική, η ασφαλιστική εταιρεία αναλαμβάνει τα έξοδα υπεράσπισης ή διεκδίκησης, έως ένα ανώτατο όριο που ορίζεται στο συμβόλαιο, είτε μέσω δικού σας δικηγόρου της επιλογής σας είτε μέσω δικηγόρου που προτείνει η ίδια η εταιρεία, ανάλογα με τους όρους του συγκεκριμένου προγράμματος. Η δυνατότητα επιλογής του δικού σας δικηγόρου, όπου προβλέπεται, είναι ένα σημείο που αξίζει να ελέγξετε, καθώς διαφέρει σημαντικά ανάμεσα σε διαφορετικά προγράμματα.
Τι συνήθως δεν καλύπτεται
Είναι εξίσου σημαντικό να γνωρίζετε τα όρια αυτής της κάλυψης όσο και το περιεχόμενό της. Οι περισσότερες βασικές καλύψεις νομικής προστασίας εξαιρούν το οικογενειακό δίκαιο —διαζύγια, επιμέλεια τέκνων, κληρονομικές διαφορές— καθώς πρόκειται για ιδιαίτερα σύνθετο και συχνά μακρόχρονο πεδίο, το οποίο συνήθως απαιτεί ξεχωριστή, ειδική κάλυψη αν θέλετε να συμπεριληφθεί. Διαφορές που προϋπήρχαν πριν την έναρξη του συμβολαίου σας επίσης δεν καλύπτονται —μια λογική αντίστοιχη με αυτήν των προϋπαρχουσών παθήσεων στην ασφάλιση υγείας, που έχουμε αναλύσει σε προηγούμενο άρθρο. Τέλος, οι περισσότερες καλύψεις προβλέπουν ένα ελάχιστο όριο αξίας της διαφοράς κάτω από το οποίο δεν ενεργοποιείται η κάλυψη, καθώς το κόστος διαχείρισης μιας πολύ μικρής διαφοράς δεν θα δικαιολογούσε τη διαδικασία, τόσο για εσάς όσο και για την ίδια την ασφαλιστική εταιρεία.
Ένα ενδεικτικό σενάριο
Σκεφτείτε ένα τροχαίο ατύχημα όπου είστε το αθώο μέρος, αλλά ο υπαίτιος οδηγός —ή η ασφαλιστική του εταιρεία— αμφισβητεί την ευθύνη του και αρνείται να καταβάλει την αποζημίωση που δικαιούστε. Χωρίς νομική προστασία, η επιλογή σας θα ήταν είτε να αποδεχτείτε μια χαμηλότερη ή καθόλου αποζημίωση, είτε να αναλάβετε εσείς προσωπικά το κόστος μιας δικαστικής διεκδίκησης, με αβέβαιο αποτέλεσμα και σίγουρο κόστος. Με ενεργή νομική προστασία, η ασφαλιστική εταιρεία αναλαμβάνει τα έξοδα της διαδικασίας, εφόσον η υπόθεσή σας κριθεί βάσιμη, επιτρέποντάς σας να διεκδικήσετε αυτό που δικαιούστε χωρίς η ίδια η διεκδίκηση να σας κοστίσει περισσότερο απ' όσο θα κερδίζατε.
Ένα δεύτερο, διαφορετικό παράδειγμα: αγοράζετε μια οικιακή συσκευή που παρουσιάζει σοβαρό ελάττωμα λίγο μετά την αγορά, και ο πωλητής αρνείται τόσο την επισκευή όσο και την επιστροφή χρημάτων, παραπέμποντάς σας σε μια χρονοβόρα, κουραστική αλληλογραφία χωρίς ουσιαστική εξέλιξη. Χωρίς νομική προστασία, πολύς κόσμος απλώς εγκαταλείπει την προσπάθεια, θεωρώντας ότι το κόστος ενός δικηγόρου θα ξεπερνούσε την αξία του ίδιου του προϊόντος. Με νομική προστασία, αυτή η ισορροπία αλλάζει εντελώς, καθιστώντας ρεαλιστική τη διεκδίκηση ακόμα και σε υποθέσεις σχετικά μικρής χρηματικής αξίας.
Γιατί αξίζει να την εξετάσετε, ακόμα κι αν δεν τη σκεφτήκατε ποτέ
Η νομική προστασία είναι από τους κλάδους όπου η αξία της γίνεται αντιληπτή μόνο τη στιγμή που τη χρειάζεστε — και ακριβώς γι' αυτό είναι δύσκολο να την εκτιμήσει κανείς εκ των προτέρων. Αν έχετε ήδη κάποιο συμβόλαιο αυτοκινήτου ή κατοικίας, αξίζει να ελέγξετε αν περιλαμβάνει ήδη νομική προστασία, και αν ναι, ποιους ακριβώς τομείς καλύπτει και με ποιο ανώτατο όριο — πολλοί άνθρωποι ανακαλύπτουν, όταν το ελέγχουν για πρώτη φορά, ότι τη διαθέτουν εδώ και χρόνια χωρίς να το γνωρίζουν. Αν δεν περιλαμβάνεται, η προσθήκη της είναι συνήθως μικρή σχετικά επιβάρυνση στο συνολικό σας ασφάλιστρο, σε σχέση με το πραγματικό κόστος που θα είχε μια νομική διαδικασία χωρίς αυτήν.
Αν θέλετε να δούμε μαζί αν η υπάρχουσα ασφάλισή σας περιλαμβάνει νομική προστασία, και σε ποια έκταση, επικοινωνήστε μαζί μας για ένα σύντομο ραντεβού, χωρίς καμία δέσμευση.