
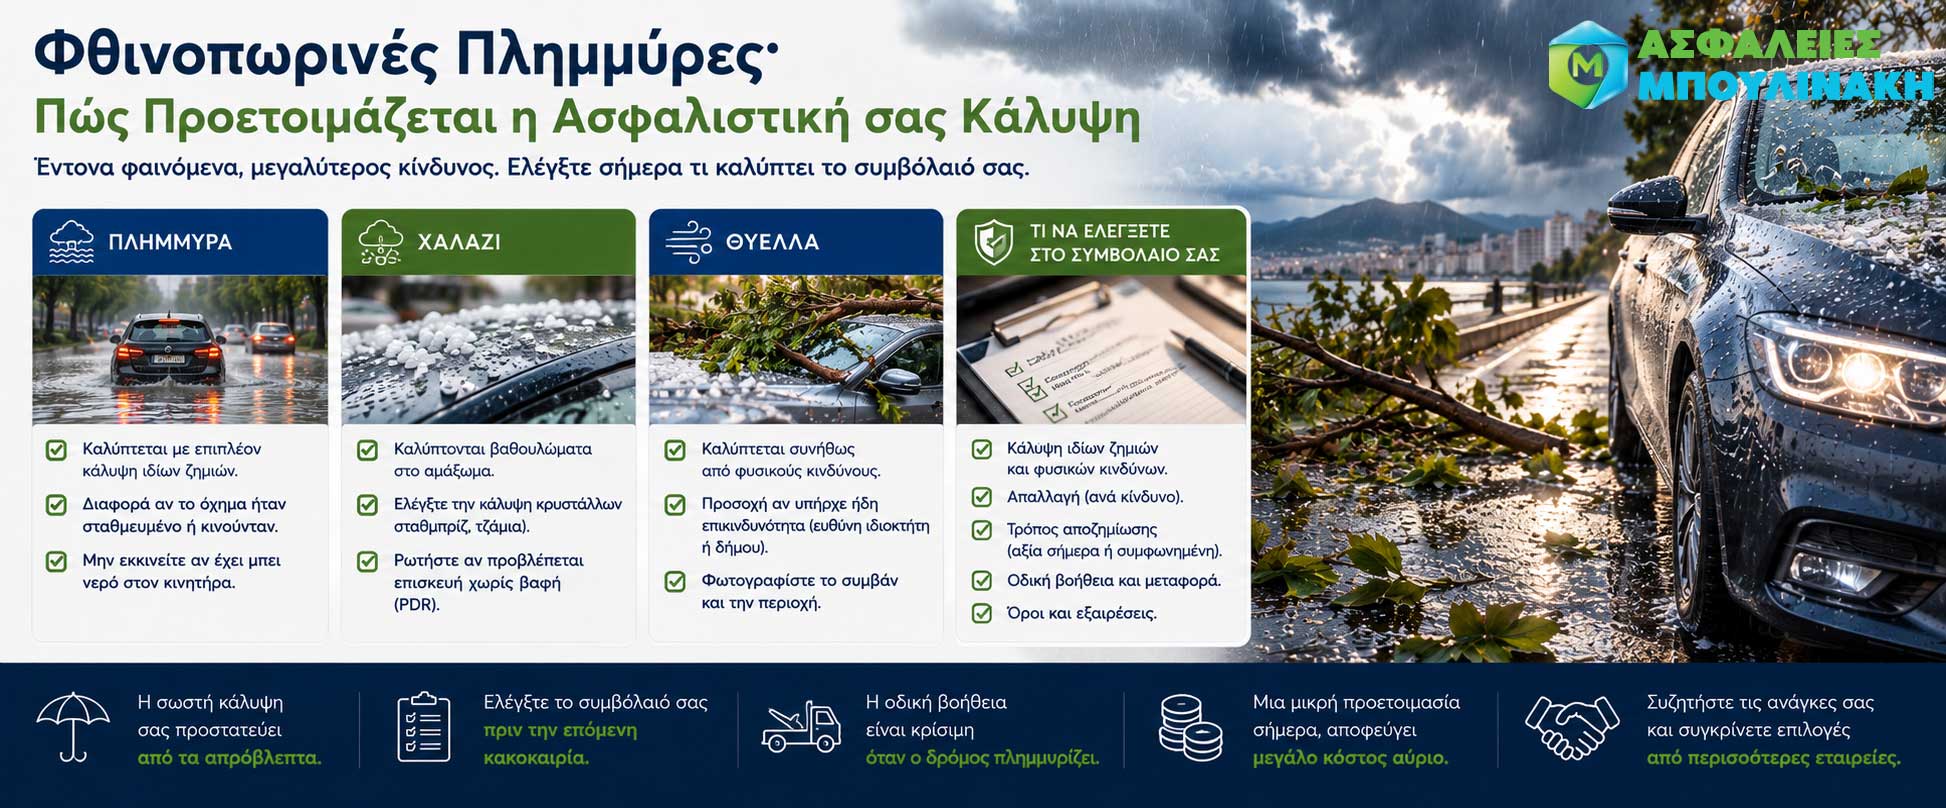
Κάθε φθινόπωρο το σενάριο επαναλαμβάνεται. Μια ισχυρή κακοκαιρία περνά μέσα σε λίγες ώρες, οι δρόμοι γεμίζουν νερό, κλαδιά και χαλάζι, και το επόμενο πρωί πολλοί οδηγοί ανακαλύπτουν ένα αυτοκίνητο με βαθουλώματα στο αμάξωμα, σπασμένα τζάμια ή νερό στο εσωτερικό. Η πρώτη ερώτηση είναι πάντα η ίδια: «με καλύπτει η ασφάλειά μου;». Η απάντηση, δυστυχώς, δεν είναι ούτε «ναι» ούτε «όχι». Εξαρτάται από το είδος της ασφάλισης που έχετε επιλέξει, από τη διατύπωση των όρων και από τον τρόπο που θα χειριστείτε τις πρώτες ώρες μετά το συμβάν. Αξίζει να το ξέρετε πριν έρθει η επόμενη κακοκαιρία, όχι μετά.
Η υποχρεωτική ασφάλιση δεν καλύπτει το δικό σας αυτοκίνητο
Το πρώτο σημείο που προκαλεί συχνά έκπληξη είναι ότι η βασική, υποχρεωτική ασφάλιση αστικής ευθύνης δεν αφορά ζημιές στο δικό σας όχημα. Καλύπτει τις ζημιές που προκαλείτε εσείς σε τρίτους, σε πρόσωπα ή σε περιουσίες. Αν ένα δέντρο πέσει πάνω στο παρκαρισμένο σας αυτοκίνητο, δεν υπάρχει «τρίτος» που προκάλεσε τη ζημιά με δική του ευθύνη, επομένως η αστική ευθύνη δεν ενεργοποιείται. Για να αποζημιωθείτε για ζημιά στο δικό σας όχημα από πλημμύρα, χαλάζι ή θύελλα χρειάζεται επιπλέον κάλυψη ιδίων ζημιών, και μέσα σε αυτήν, ρητή αναφορά στους φυσικούς κινδύνους.
Εδώ υπάρχει και μια θεσμική εξέλιξη που αξίζει προσοχή. Με το νέο πλαίσιο για την ασφάλιση έναντι φυσικών καταστροφών, η κάλυψη αυτή προβλέπεται ως υποχρεωτική για νέα συμβόλαια οχημάτων από το 2025. Αυτό δεν σημαίνει ότι τα παλαιότερα συμβόλαια ενημερώθηκαν αυτομάτως, ούτε ότι όλοι οι όροι είναι ίδιοι από εταιρεία σε εταιρεία. Αν το συμβόλαιό σας έχει εκδοθεί πριν από την ισχύ του νέου πλαισίου ή αν έχει ανανεωθεί χωρίς να ελεγχθούν οι όροι, αξίζει να ρωτήσετε ακριβώς τι περιλαμβάνει σήμερα.
Πλημμύρα: το νερό δεν είναι πάντα το ίδιο για την ασφαλιστική
Η πλημμύρα είναι ο κίνδυνος με τις περισσότερες λεπτομέρειες. Στις περισσότερες καλύψεις φυσικών καταστροφών περιλαμβάνεται η ζημιά από πλημμύρα ή υπερχείλιση. Το κρίσιμο σημείο είναι ο τρόπος που προκλήθηκε η ζημιά. Αν το αυτοκίνητο ήταν σταθμευμένο και το νερό το κάλυψε, η περίπτωση είναι συνήθως ξεκάθαρη. Αν όμως ο οδηγός εισήλθε με το όχημα σε πλημμυρισμένο δρόμο και ο κινητήρας «ρούφηξε» νερό (το λεγόμενο υδραυλικό φαινόμενο), αρκετά συμβόλαια θεωρούν ότι η ζημιά οφείλεται σε χειρισμό και όχι αποκλειστικά στο φυσικό φαινόμενο. Η διατύπωση αυτής της εξαίρεσης διαφέρει σημαντικά από πρόγραμμα σε πρόγραμμα, και είναι ακριβώς το σημείο όπου μια γενική σύγκριση τιμών δεν σας λέει τίποτα.
Υπάρχει και μια πρακτική συμβουλή που έχει αξία: αν το αυτοκίνητό σας έχει βυθιστεί ή έχει μπει νερό στον χώρο του κινητήρα, μην προσπαθήσετε να το εκκινήσετε. Η εκκίνηση μπορεί να μετατρέψει μια επισκευάσιμη ζημιά σε ολική καταστροφή του κινητήρα και να δυσκολέψει τη διαδικασία αποζημίωσης. Καλέστε οδική βοήθεια και φωτογραφίστε το όχημα και τη στάθμη του νερού πριν μετακινηθεί.
Χαλάζι: μικρά βαθουλώματα, μεγάλο κόστος
Το χαλάζι σπάνια καταστρέφει ένα αυτοκίνητο εντελώς, αλλά συχνά αφήνει δεκάδες μικρά βαθουλώματα σε οροφή, καπό και πορτ-μπαγκάζ, ενώ μπορεί να σπάσει παρμπρίζ ή πίσω τζάμι. Το κόστος επισκευής προκύπτει από τον αριθμό των σημείων, και αθροιστικά ξεπερνά συχνά ό,τι φαντάζεται κανείς. Εδώ δύο στοιχεία του συμβολαίου κάνουν τη διαφορά. Το πρώτο είναι η απαλλαγή, δηλαδή το ποσό που αναλαμβάνετε εσείς από κάθε ζημιά, και το ύψος της σε σχέση με τη συνολική επισκευή. Το δεύτερο είναι αν η κάλυψη των κρυστάλλων περιλαμβάνεται χωριστά και με ποιους όρους. Αξίζει επίσης να ρωτήσετε αν η εταιρεία αναγνωρίζει επισκευή χωρίς βαφή, μια μέθοδο που αποκαθιστά τα βαθουλώματα διατηρώντας το αρχικό χρώμα και συχνά είναι οικονομικότερη.
Πτώση δέντρου και κλαδιών: ποιος ευθύνεται;
Η πτώση δέντρου είναι ίσως η πιο ενδιαφέρουσα περίπτωση, γιατί συνδυάζει ασφαλιστικό και νομικό ζήτημα. Αν ένα δέντρο πέσει από θύελλα πάνω στο όχημά σας, η ζημιά καλύπτεται συνήθως από τη θύελλα ως φυσικός κίνδυνος, εφόσον το συμβόλαιό σας την περιλαμβάνει. Σε ορισμένες περιπτώσεις όμως, το δέντρο μπορεί να ανήκει σε ιδιώτη ή στον δήμο και να ήταν ήδη επικίνδυνο ή ξερό. Τότε ενδέχεται να υπάρχει ευθύνη του ιδιοκτήτη ή του φορέα συντήρησης, κάτι που αλλάζει τη διαδικασία. Η ασφαλιστική εταιρεία μπορεί να αποζημιώσει εσάς και στη συνέχεια να διεκδικήσει η ίδια το ποσό από τον υπεύθυνο, αρκεί να έχουν τεκμηριωθεί σωστά οι συνθήκες. Γι' αυτό μετράει να σημειώσετε τοποθεσία, ώρα και κατάσταση του δέντρου, και να τραβήξετε φωτογραφίες από περισσότερες γωνίες πριν απομακρυνθεί οτιδήποτε.
Τι να ελέγξετε στο συμβόλαιό σας
Πριν από την επόμενη κακοκαιρία, αξίζει να βεβαιωθείτε για πέντε πράγματα. Πρώτον, αν έχετε κάλυψη ιδίων ζημιών και όχι μόνο αστική ευθύνη. Δεύτερον, αν οι φυσικοί κίνδυνοι (πλημμύρα, χαλάζι, θύελλα, πτώση αντικειμένων) αναφέρονται ρητά, και ποιες είναι οι εξαιρέσεις. Τρίτον, ποια είναι η απαλλαγή και αν διαφέρει ανά κίνδυνο. Τέταρτον, αν η αποζημίωση γίνεται με βάση την αξία του οχήματος σήμερα ή με συμφωνημένη αξία, καθώς αυτό επηρεάζει το ποσό σε περίπτωση ολικής ζημιάς. Πέμπτον, αν περιλαμβάνεται οδική βοήθεια και μεταφορά του οχήματος, κάτι που μετράει ιδιαίτερα όταν ο δρόμος είναι πλημμυρισμένος ή αποκλεισμένος.
Μια παρατήρηση που δεν αναφέρεται συχνά: η κάλυψη που βρίσκετε στο ένα πρόγραμμα δεν είναι πάντα συγκρίσιμη με αυτήν του άλλου, ακόμα κι αν η περιγραφή «φυσικές καταστροφές» εμφανίζεται και στα δύο. Οι διαφορές κρύβονται στις εξαιρέσεις, στα όρια και στις απαλλαγές, και ακριβώς εκεί βοηθά η σύγκριση προτάσεων από περισσότερες εταιρείες με βάση τις δικές σας ανάγκες και όχι μόνο την τιμή.
Αξίζει να σκεφτείτε και τον τρόπο που χρησιμοποιείτε το όχημα. Όποιος σταθμεύει σε ανοιχτό χώρο, κοντά σε δέντρα ή σε περιοχή με ιστορικό πλημμυρών, έχει πιο ουσιαστικό λόγο να ελέγξει τις καλύψεις αυτές από κάποιον που διαθέτει κλειστό γκαράζ. Το ίδιο ισχύει για επαγγελματικά οχήματα, όπου μια ακινητοποίηση σημαίνει και χαμένο εισόδημα, όχι μόνο επισκευή.
Πώς κινείστε αν συμβεί η ζημιά
Αν το αυτοκίνητό σας υποστεί ζημιά από κακοκαιρία, η σειρά των ενεργειών έχει σημασία. Φροντίστε πρώτα για την ασφάλειά σας και μην αναλάβετε ρίσκα για να «σώσετε» το όχημα. Φωτογραφίστε το όχημα και το περιβάλλον πριν από οποιαδήποτε μετακίνηση, αποφύγετε την εκκίνηση αν υπάρχει νερό στον κινητήρα και ειδοποιήστε την ασφαλιστική εταιρεία ή τον σύμβουλό σας το συντομότερο δυνατό, γιατί τα συμβόλαια προβλέπουν προθεσμίες δήλωσης. Μετά από μια ευρεία κακοκαιρία, η εταιρεία δέχεται πολλές δηλώσεις ταυτόχρονα, και μια πλήρης, καλά τεκμηριωμένη δήλωση προχωρά πιο εύκολα.
Εδώ φαίνεται και η αξία της ανθρώπινης συνοδείας. Η διαδικασία αποζημίωσης έπειτα από φυσικό φαινόμενο δεν είναι δύσκολη επειδή οι όροι είναι σκοτεινοί, αλλά επειδή συμβαίνει σε μια στιγμή που δεν έχετε χρόνο ούτε διάθεση να διαβάσετε το συμβόλαιο. Ένας σύμβουλος που γνωρίζει ήδη τα δεδομένα σας μπορεί να σας καθοδηγήσει από την πρώτη κιόλας ώρα, να οργανώσει τα δικαιολογητικά και να παρακολουθήσει την πορεία της δήλωσης μέχρι την εκταμίευση.
Μια αναπροσαρμογή που αξίζει να γίνει τώρα
Η κακοκαιρία δεν προειδοποιεί, αλλά τα συμβόλαια μπορούν να ελεγχθούν εκ των προτέρων. Αν δεν είστε σίγουροι ότι το αυτοκίνητό σας καλύπτεται από πλημμύρα, χαλάζι και πτώση δέντρου, ή αν δεν θυμάστε ποια είναι η απαλλαγή σας, ένας σύντομος έλεγχος αρκεί για να το ξεκαθαρίσετε. Δεν χρειάζεται να αλλάξετε ασφαλιστική ούτε να πληρώσετε περισσότερα. Χρειάζεται απλώς να ξέρετε τι ακριβώς έχετε.
Επικοινωνήστε μαζί μας για ένα σύντομο ραντεβού, χωρίς καμία δέσμευση, και θα δούμε μαζί τι καλύπτει πραγματικά το συμβόλαιό σας και αν υπάρχουν διαθέσιμες εναλλακτικές από τις συνεργαζόμενες εταιρείες.